A partir de 16 de agosto, começa o período de propaganda eleitoral, quando carros com adesivos, fotos e números de candidatos passam a circular pelas ruas. O uso do veículo, porém, exige atenção de quem tem seguro para evitar problemas com a cobertura em caso de sinistro.
Segundo o advogado especialista em direito do consumidor, Feris Najm, colocar um adesivo no carro por preferência política, sem utilizar o veículo em atividades de campanha, não altera, em princípio, as condições do seguro. A situação pode mudar quando o automóvel passa a ser usado efetivamente para atividades eleitorais.
Uso do veículo
De acordo com o advogado, se o motorista utiliza o carro normalmente e apenas coloca um adesivo de um candidato, nada muda no seguro. O risco contratado permanece o mesmo, já que o veículo não está sendo utilizado para uma finalidade diferente.
O cenário é diferente quando o carro passa a ser usado em carreatas, para transportar pessoas ou levar materiais para um partido. Nesses casos, segundo Feris, pode haver uma alteração do risco que foi avaliado pela seguradora no momento da contratação.
Aviso à seguradora
O advogado explica que a nova Lei do Seguro, a Lei 15.040, estabelece a obrigação de comunicar à seguradora quando houver aumento ou alteração do risco. Por isso, a orientação é que o segurado procure o corretor e informe sobre a mudança nas condições de uso do veículo.
Leia também
A seguradora pode aprovar ou não a alteração e, em caso de aprovação, pode haver mudança no valor e a realização de um endosso na apólice. Dessa forma, o segurado passa a ter a cobertura dentro das novas condições.
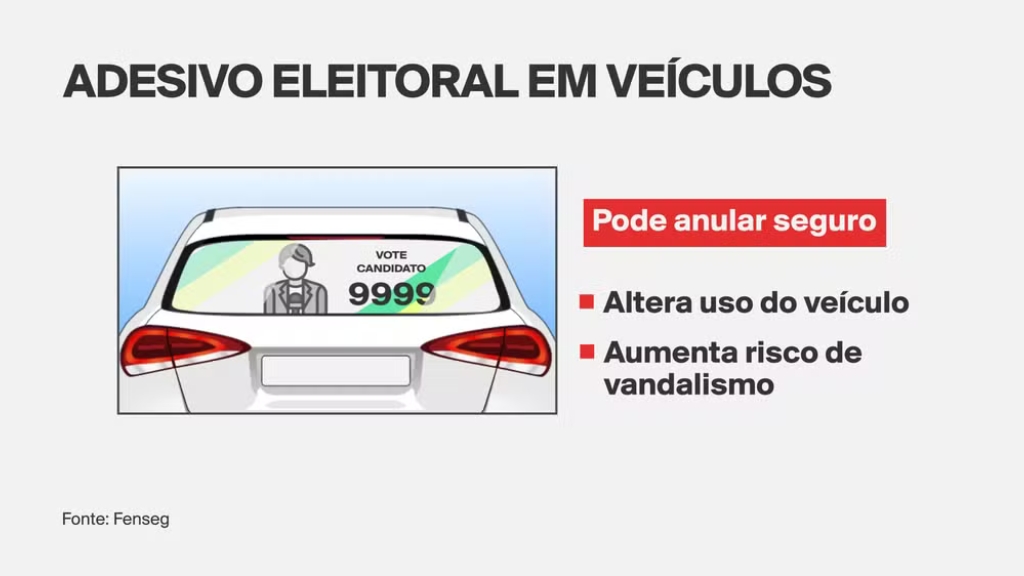
Negativa de cobertura
Feris Najm destaca, porém, que uma eventual negativa da seguradora não é automática. Caso a empresa negue a cobertura, precisa justificar e motivar a decisão, demonstrando a relação entre o uso do veículo fora do risco contratado e o sinistro.
O advogado também explica que, se o carro for utilizado normalmente e sofrer vandalismo por causa de um adesivo que demonstra a preferência política do proprietário, a situação é diferente. Nesse caso, o veículo não estaria sendo utilizado fora do risco contratado. Já o uso em comícios ou carreatas pode caracterizar alteração do risco e levar a uma negativa, desde que a seguradora justifique e demonstre o nexo com o ocorrido.