A taxa média de juros do empréstimo pessoal caiu de 8,66% para 8,55% ao mês em outubro, mas o custo do crédito continua elevado para o consumidor. Segundo pesquisa recente do Procon, a média equivale a mais de 167% ao ano. No cheque especial, os juros permaneceram em 8% ao mês, o equivalente a 151,82% ao ano.
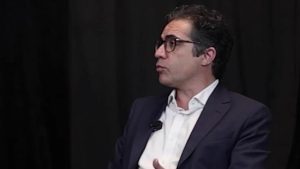
Em entrevista à CBN, o economista Fred Nazar alertou que a pequena redução não representa uma mudança significativa para quem precisa recorrer ao crédito. Segundo ele, os efeitos de eventuais cortes na taxa básica de juros, a Selic, demoram a chegar ao consumidor, enquanto as incertezas econômicas também influenciam o custo dos empréstimos.
O economista recomenda que, antes de contratar uma operação financeira, o consumidor avalie não apenas o valor das parcelas, mas também o custo total da dívida. A falta de planejamento pode transformar uma dificuldade momentânea em um problema financeiro maior, especialmente quando há acúmulo de empréstimos.
Custo do crédito
Para demonstrar o impacto dos juros, Nazar apresentou um exemplo de empréstimo de R$ 1 mil, com pagamento em 12 parcelas e taxa de 6,5% ao mês. Nesse cenário, o consumidor pagaria 12 prestações de R$ 122,57, totalizando R$ 1.470,82. Desse valor, R$ 470,82 corresponderiam aos juros ao longo de um ano.
O economista também destacou que as taxas variam conforme a instituição financeira. Na pesquisa do Procon, os juros do empréstimo pessoal oscilaram entre 5,86% e 10,70% ao mês. Segundo Nazar, essa diferença está relacionada à concorrência entre os bancos e à avaliação de risco de cada cliente. Quanto maior o risco identificado pela instituição, maior tende a ser a taxa cobrada.
Leia também
Para ele, comparar propostas e calcular o valor total a ser pago são medidas fundamentais para evitar decisões baseadas apenas em parcelas aparentemente acessíveis. Em financiamentos longos, por exemplo, o consumidor pode acabar pagando várias vezes o valor original do bem.
Educação financeira
Nazar apontou a falta de educação financeira como um dos fatores que contribuem para o endividamento das famílias. Segundo o economista, o Brasil tem 84% das famílias endividadas, e 40% delas estariam inadimplentes. Ele defende que o ensino sobre o uso do dinheiro seja introduzido nas escolas desde a educação básica.
O especialista também chamou a atenção para o risco de trocar uma dívida por outra sem mudar os hábitos de consumo. Um exemplo é o consumidor que contrata um empréstimo para quitar a fatura do cartão de crédito, mas volta a utilizar o limite liberado e acaba acumulando duas dívidas.
Nazar explicou que essa estratégia pode fazer sentido quando o novo empréstimo tem juros menores, desde que o consumidor também adote medidas para evitar novas despesas. No exemplo citado pelo economista, cancelar ou reduzir o limite do cartão pode ajudar a impedir que a dívida seja refeita após a quitação da fatura.
Como evitar dívidas
O economista destacou que o cheque especial e o cartão de crédito estão entre as modalidades mais caras do mercado. Como são linhas de crédito de acesso relativamente fácil, podem levar o consumidor a assumir compromissos sem avaliar adequadamente a própria capacidade de pagamento.
Nazar ressaltou que a taxa Selic serve como referência para o mercado, mas não corresponde aos juros cobrados diretamente dos consumidores. Por isso, a recomendação é analisar o impacto da dívida ao longo de todo o período de pagamento, considerando a renda disponível e os demais compromissos financeiros.
O especialista também defendeu a criação do hábito de poupar e investir regularmente, quando houver condições para isso. Segundo ele, compreender o funcionamento dos juros e planejar o orçamento são medidas importantes para reduzir a dependência de empréstimos e evitar que o endividamento comprometa uma parcela cada vez maior da renda.