Pessoas com 65 anos ou mais têm, em média, uma dívida bancária 12 vezes maior do que a registrada entre jovens de 18 a 24 anos na região de Ribeirão Preto. O levantamento, realizado com dados de janeiro a agosto deste ano, aponta uma dívida média de R$ 41.847 entre os idosos, contra cerca de R$ 3.400 entre os mais jovens.
Além das próprias despesas, parte dos idosos acaba assumindo empréstimos ou financiamentos para ajudar filhos e netos. Quando o familiar deixa de pagar as parcelas, a dívida permanece no nome de quem assinou o contrato e pode levar à restrição do CPF.
Crédito consignado
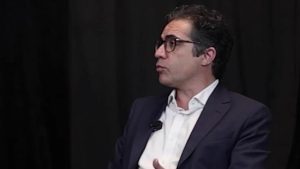
Segundo o especialista Eduardo Cavalheiro, o aumento do endividamento entre os idosos não significa necessariamente uma pior organização financeira. Entre os jovens, uma das explicações para o valor menor das dívidas é a maior dificuldade de acesso ao crédito, relacionada também às condições do mercado de trabalho.
Entre os idosos, o crédito consignado, descontado diretamente da aposentadoria, aparece entre as principais modalidades utilizadas. O cartão de crédito também está entre os principais responsáveis pelo endividamento nessa faixa etária.
Leia também
Outro fator apontado pelo especialista é o hábito de emprestar o nome para familiares. O idoso pode assumir um financiamento para um filho ou neto, por exemplo, mas continua responsável pela dívida caso a pessoa que recebeu a ajuda deixe de pagar.
Ajuda à família
A aposentada Lázara Aparecida, de 78 anos, vive uma situação semelhante. Ela conta que fez empréstimos para ajudar o neto a comprar um veículo e ficou responsável pelas parcelas depois que os pagamentos não foram feitos.
O último empréstimo foi usado para a compra de uma moto e, segundo ela, o compromisso ainda será pago durante anos. Com a renda comprometida, Lázara também teve o CPF restrito.
Por outro lado, a aposentada JC Pires, de 87 anos, afirma que prefere não contratar empréstimos, apesar das ofertas de crédito recebidas dos bancos. Segundo ela, a preocupação é não deixar uma dívida para a família.
Como renegociar
Para quem já está endividado, a recomendação é evitar a contratação de uma nova dívida apenas para cobrir outra. Em alguns casos, pode ser vantajoso substituir um débito com juros elevados por outro com custo menor, mas a orientação principal é buscar uma renegociação.
O especialista também recomenda priorizar as dívidas que têm maior impacto sobre a situação financeira e a negativação do CPF. Segundo ele, nem todos os débitos têm o mesmo efeito sobre o cadastro do consumidor, por isso é importante avaliar quais compromissos devem ser negociados primeiro.
Ribeirão Preto também tem uma população idosa significativa. Segundo estimativa da Fundação Seade citada na reportagem, cerca de 98 mil moradores da cidade têm 65 anos ou mais.
Antes de contratar um empréstimo ou assumir uma dívida para ajudar um familiar, a recomendação é fazer uma avaliação simples: é possível pagar o compromisso caso a outra pessoa deixe de cumprir o combinado? Se a resposta for negativa, é necessário avaliar com cuidado antes de assinar o contrato.