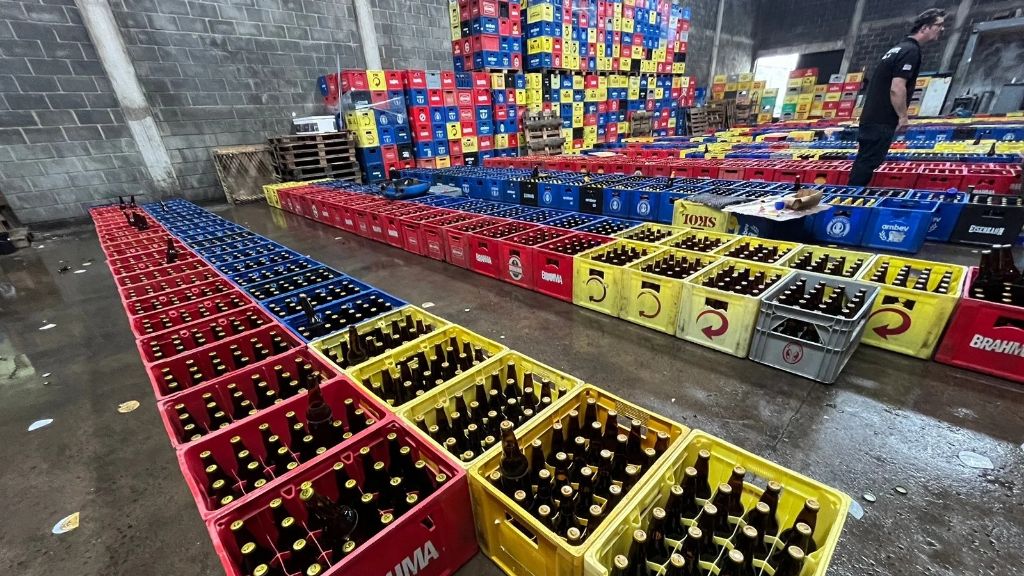
A criação do imposto seletivo, conhecido como “imposto do pecado”, sobre bebidas alcoólicas pode provocar mudanças em toda a cadeia econômica da cerveja. A medida provisória publicada no Diário Oficial da União prevê uma alíquota de 4,2% para o produto, com início de vigência em fevereiro de 2027. No entanto, isso não significa que o preço da bebida terá aumento automático no mesmo percentual.
Na coluna Cerveja de Conteúdo, Carlos Braghin explica que a nova tributação pode afetar desde os produtores de cevada, malte e lúpulo até as cervejarias, distribuidores, bares e restaurantes. O impacto pode ser proporcionalmente maior para pequenos produtores e estabelecimentos, que trabalham com margens mais apertadas. Caso os custos aumentem, os comerciantes poderão rever preços, enquanto os consumidores podem reduzir o consumo, trocar de marca ou deixar de frequentar estabelecimentos. Parte do custo também poderá ser absorvida pelos diferentes elos da cadeia.
O comentarista destaca que o repasse da tributação dependerá de fatores como concorrência, capacidade de negociação e sensibilidade do consumidor aos preços. A orientação é acompanhar as mudanças e entender como o mercado vai reagir antes de concluir que a cerveja ficará mais cara na mesma proporção do imposto. Ouça a análise completa de Carlos Braghin na coluna Cerveja de Conteúdo.